Domain insolven.de kaufen?
Wir ziehen mit dem Projekt
insolven.de um.
Sind Sie am Kauf der Domain
insolven.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain insolven.de kaufen?
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Ähnliche Suchbegriffe für Beteiligungen
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pramac Personenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 mPersonenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 m. Anlieferung = montiert. Arbeitshöhe = 5 m. Bauhöhe = 1950 mm. Höhe = 1950 mm. Breite = 700 mm. Länge = 1180 mm. Zuladung max. = 120 kg. Fahrmotor = manuell kW. Hubmotor = 0.6 kW. Farbe = grün, grau. Radausstattung = Schwerlasträder. Batterie = 12 V / 33 Ah. Ausführung = Gel-Batterie. Gewicht = 80 kg. Produkttyp = Personenlifte. Plattformhöhe = 3000 mm. Material = Stahl. Zolltarifnummer = 84271010. Herkunftsland = POL. Bruttogewicht = 80.65 kg. Gewicht = 80 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Elektrisch heben und senken, manuell verfahren. Leicht durch Aluminium-Konstruktion. Kompakt und flexibel einsetzbar. Diese mobile Plattform ermöglicht den sicheren Betrieb bis zu einer Arbeitshöhe von 5 m und einer max. Nutzlast von 120 kg. Das ergonomische Design und die kompakte Abmessungen ermöglichen einen einfachen Transport z.B. im Fahrzeug zum Arbeitsplatz. Eigengewicht von 80 kg, ohne die Ballastgewichte von 4 x 15 kg. Selbstschließende Türe. Libelle für Ausrichtung. Das Bedienpanel mit Schlüsselhauptschalter, Schalter Heben / Senken und NOT-Aus entsprechen der Schutzklasse IP54 und sind auch für die Verwendung im Außenbereich geeignet. Integriertes Ladegerät.7794,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
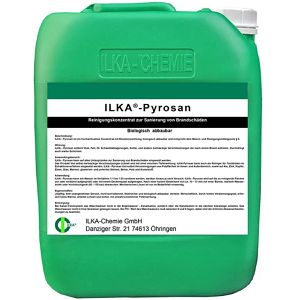
ILKA Kraftreiniger Pyrosan, Konzentrat, zur Sanierung von Brandschäden, 10 LiterEntfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen die nach einem Brand auftreten Geeignet für Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff Dosierung im Verhältnis 1:1 bis 1:25 mit Wasser bzw. auch pur, je nach Verschmutzungsgrad Durchdringt auch starke Schichten dank enormer Tiefenwirkung Einwirkzeit von ca. 10-15 min und mit Bürste oder starkem Wasserstrahl abwaschen Auch für Textilböden im Extraktionsverfahren einsetzbar Ungiftig, kein unangenehmer Geruch, nicht korrodierend und feuersicher Made in Germany Merkmale: Füllmenge: 10 Liter Gebinde: Kanister weitere Produktinformationen: Inhalt: 10L, Warnhinweise: Hinweis: Kraftreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.218,57 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **

Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
Top-Angebote
Produkte zum Begriff Beteiligungen:
-
Materialdickenmessgerät Puls-Echo Verfahren TN 80-0.1USExterner Messkopf Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Wählbare Einheiten: mm, inch Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer636,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialdickenmessgerät Puls-Echo Verfahren TN 230-0.1USExterner Messkopf Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Wählbare Einheiten: mm, inch Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 10 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer640,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Beteiligungen?
Sind Aktien Beteiligungen? Ja, Aktien sind Beteiligungen an einem Unternehmen. Wenn man eine Aktie kauft, erwirbt man einen Anteil am Unternehmen und wird somit zum Miteigentümer. Man hat dadurch bestimmte Rechte, wie zum Beispiel das Stimmrecht auf der Hauptversammlung oder das Recht auf Dividendenzahlungen. Durch den Besitz von Aktien kann man also direkt am Erfolg oder Misserfolg des Unternehmens teilhaben. Es ist wichtig, sich vor dem Kauf von Aktien über das Unternehmen und die Risiken zu informieren, da Aktienkurse schwanken können und man sein investiertes Kapital verlieren kann. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Wie werden Beteiligungen abgeschrieben?
Beteiligungen werden in der Regel nach den Vorschriften des Handelsgesetzbuches (HGB) abgeschrieben. Die Abschreibung erfolgt in der Regel linear über die Nutzungsdauer der Beteiligung. Dabei wird der Anschaffungswert der Beteiligung auf die Jahre verteilt, in denen sie voraussichtlich genutzt wird. Die Abschreibung wird als Aufwand in der Gewinn- und Verlustrechnung verbucht und mindert somit den Gewinn des Unternehmens. Die Abschreibung dient dazu, den Wertverlust der Beteiligung über die Zeit zu berücksichtigen und die Vermögenswerte realistisch darzustellen. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Ähnliche Suchbegriffe für Beteiligungen
-
Pramac Personenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 mPersonenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 m. Anlieferung = montiert. Arbeitshöhe = 5 m. Bauhöhe = 1950 mm. Höhe = 1950 mm. Breite = 700 mm. Länge = 1180 mm. Zuladung max. = 120 kg. Fahrmotor = manuell kW. Hubmotor = 0.6 kW. Farbe = grün, grau. Radausstattung = Schwerlasträder. Batterie = 12 V / 33 Ah. Ausführung = Gel-Batterie. Gewicht = 80 kg. Produkttyp = Personenlifte. Plattformhöhe = 3000 mm. Material = Stahl. Zolltarifnummer = 84271010. Herkunftsland = POL. Bruttogewicht = 80.65 kg. Gewicht = 80 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Elektrisch heben und senken, manuell verfahren. Leicht durch Aluminium-Konstruktion. Kompakt und flexibel einsetzbar. Diese mobile Plattform ermöglicht den sicheren Betrieb bis zu einer Arbeitshöhe von 5 m und einer max. Nutzlast von 120 kg. Das ergonomische Design und die kompakte Abmessungen ermöglichen einen einfachen Transport z.B. im Fahrzeug zum Arbeitsplatz. Eigengewicht von 80 kg, ohne die Ballastgewichte von 4 x 15 kg. Selbstschließende Türe. Libelle für Ausrichtung. Das Bedienpanel mit Schlüsselhauptschalter, Schalter Heben / Senken und NOT-Aus entsprechen der Schutzklasse IP54 und sind auch für die Verwendung im Außenbereich geeignet. Integriertes Ladegerät.7794,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILKA Kraftreiniger Pyrosan, Konzentrat, zur Sanierung von Brandschäden, 10 LiterEntfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen die nach einem Brand auftreten Geeignet für Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff Dosierung im Verhältnis 1:1 bis 1:25 mit Wasser bzw. auch pur, je nach Verschmutzungsgrad Durchdringt auch starke Schichten dank enormer Tiefenwirkung Einwirkzeit von ca. 10-15 min und mit Bürste oder starkem Wasserstrahl abwaschen Auch für Textilböden im Extraktionsverfahren einsetzbar Ungiftig, kein unangenehmer Geruch, nicht korrodierend und feuersicher Made in Germany Merkmale: Füllmenge: 10 Liter Gebinde: Kanister weitere Produktinformationen: Inhalt: 10L, Warnhinweise: Hinweis: Kraftreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.218,57 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
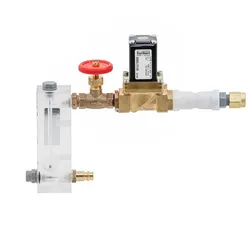
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Was sind Beteiligungen in der Bilanz?
Was sind Beteiligungen in der Bilanz? Beteiligungen in der Bilanz sind langfristige Finanzanlagen, die ein Unternehmen an anderen Unternehmen hält. Sie werden in der Bilanz unter den Anlagevermögenswerten ausgewiesen. Dabei handelt es sich um Anteile an anderen Unternehmen, die in der Regel einen Einfluss von mehr als 20% am Kapital des Unternehmens ermöglichen. Diese Beteiligungen können sowohl strategischer Natur sein, um Einfluss auf andere Unternehmen auszuüben, als auch zur Diversifizierung des Portfolios dienen. In der Bilanz werden Beteiligungen zum Anschaffungswert abzüglich eventueller Abschreibungen ausgewiesen. **
-
Wie können Beteiligungen an Unternehmen zur Diversifizierung eines Portfolios beitragen? Welche Arten von Beteiligungen sind am attraktivsten?
Beteiligungen an Unternehmen können zur Diversifizierung eines Portfolios beitragen, da sie eine alternative Anlageklasse darstellen und das Risiko streuen. Aktienbeteiligungen an etablierten Unternehmen mit stabilem Wachstum und Dividendenausschüttungen sind am attraktivsten für langfristige Investoren. Venture-Capital-Beteiligungen an Start-ups können ebenfalls attraktiv sein, bieten jedoch auch ein höheres Risiko. **
-
Wo finde ich Beteiligungen in der Bilanz?
Beteiligungen in der Bilanz eines Unternehmens sind in der Regel im Anlagevermögen zu finden. Dort werden sie unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können in Form von Anteilen an anderen Unternehmen, Tochtergesellschaften oder Joint Ventures vorliegen. Sie werden in der Bilanz zum Anschaffungswert oder zum niedrigeren beizulegenden Zeitwert ausgewiesen. Um die genaue Position der Beteiligungen in der Bilanz zu identifizieren, sollte man sich den Anlagenteil der Bilanz näher anschauen. **
-
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.